Flávia Coêlho Leite
Sócia fundadora e administradora
Mais de 25 anos de experiência, com atuação em Direito Tributário e Digital e ênfase em planejamento patrimonial.
Planejamento patrimonial e fiscal
Para empresários, investidores e famílias que vão morar fora, ou que já moram: estudo de cenários antes da mudança, orientação fiscal e patrimonial e a entrega da Comunicação e da Declaração de Saída Definitiva à Receita Federal. Uma condução só, do primeiro diagnóstico ao último protocolo.
Cada perfil pede um desenho de saída diferente.
Para quem é
A mudança costuma ser planejada com cuidado: casa, escola, visto. A residência fiscal fica para depois. É ela, porém, que define como a sua renda, a sua empresa e os seus investimentos serão tratados a partir da saída.
Vai morar fora e manter aqui a sociedade, o pró-labore e a distribuição de lucros. A forma de receber muda, e a estrutura precisa acompanhar.
Aplicações, fundos, ações e imóveis passam a ter outra tributação quando o titular deixa de ser residente. A ordem das providências faz diferença.
Cônjuge, filhos, bens em nome de cada um e uma sucessão com patrimônio em dois países. A decisão é de todos, e o planejamento também.
Remuneração lá fora, stock options, RSUs e bens fora do país. Definir quando a residência fiscal termina organiza o que se declara aqui e o que passa a ser tratado no destino.
Saiu sem comunicar a Receita Federal ou deixou declarações para trás. Existe caminho para organizar a situação, e ele começa por entender o que ficou pendente.
Se você se reconheceu em uma destas situações, o próximo passo é uma conversa reservada. Solicitar avaliação
Sair do Brasil exige mais do que mudar de endereço. Exige planejamento para proteger as suas decisões patrimoniais e organizar a sua vida fiscal, aqui e no destino.
CLR Advocacia
Nada disso é raro, e quase tudo se evita quando a ordem das providências é definida antes da mudança.
Sem planejamento
Quem sai sem a Comunicação de Saída Definitiva segue residente fiscal no Brasil nos primeiros 12 meses de ausência, com a renda tributada como a de quem mora aqui.
Receita FederalA Comunicação não substitui a Declaração de Saída Definitiva, e nenhuma das duas dispensa as declarações de anos anteriores que ficaram em aberto.
Receita FederalDepois da saída, a renda de fonte brasileira passa, em regra, a ser tributada na fonte. Bancos, empresas e inquilinos precisam saber da condição de não residente.
Receita FederalDesde janeiro de 2026, lucros e dividendos remetidos ao exterior têm imposto retido na fonte, com as exceções previstas em lei. Quem mora fora e tem empresa aqui precisa rever a forma de receber.
Lei 15.270/2025O Brasil tem acordos para evitar a dupla tributação com dezenas de países, como Portugal e Espanha. Com os Estados Unidos, não há acordo. Cada destino pede uma leitura própria.
Acordos internacionaisImóvel no Brasil continua sujeito ao imposto sobre herança e doação do estado onde está, mesmo que o dono more fora. A sucessão com bens aqui e lá precisa ser pensada antes.
Constituição, art. 155Fontes oficiais conferidas em outubro de 2026: Receita Federal, saída definitiva, Lei 15.270/2025 e acordos para evitar a dupla tributação. Conteúdo informativo, que não substitui a análise do caso.
A solução completa
O trabalho não é entregar uma declaração. É desenhar a saída antes que ela aconteça e executar cada etapa no tempo certo, com o patrimônio inteiro sobre a mesa.
Levantamos patrimônio, rendas, empresas, investimentos, destino e calendário da mudança. Depois comparamos cenários: o que manter, o que reorganizar e em que momento sair, com as implicações de cada caminho por escrito.
Definimos o que muda na tributação de cada rendimento, como ficam a empresa, os imóveis e as aplicações, o papel do procurador no Brasil e o que o acordo com o país de destino prevê, quando ele existe.
Preparamos e entregamos a Comunicação e a Declaração de Saída Definitiva, regularizamos declarações pendentes e orientamos as comunicações a bancos e fontes pagadoras. A vida fiscal no Brasil fica em ordem.
O estudo de cenários mostra o caminho antes de você decidir a data.
Quero entender o meu cenárioComo funciona
Um primeiro encontro, online ou presencial, para entender a mudança, o destino e o que existe no Brasil. Ainda sem documentos.
Reunimos declarações, contratos, participações e extratos. É aqui que aparecem os pontos de atenção do seu caso.
Você recebe as alternativas por escrito, com as implicações fiscais e patrimoniais de cada uma, para decidir com clareza.
Data da saída, ordem das providências, responsáveis e prazos. Tudo reunido num calendário único.
Comunicação e Declaração de Saída Definitiva, declarações pendentes e comunicações a bancos e fontes pagadoras.
Acompanhamento do que continua no Brasil: rendimentos, retenções na fonte e as obrigações dos anos seguintes.
O calendário da Receita
Marco 1
Com a Comunicação entregue, você passa a ser não residente a partir dessa data. Por isso ela é decidida no plano, não no aeroporto.
Marco 2
Prazo da Comunicação de Saída Definitiva do País, contado a partir da saída.
Marco 3
Entrega da Declaração de Saída Definitiva do País, com o imposto do período de residência pago em quota única.
Sem a Comunicação, a residência fiscal no Brasil se estende pelos primeiros 12 meses de ausência. Regra geral da Receita Federal; as datas do seu caso são conferidas no diagnóstico.
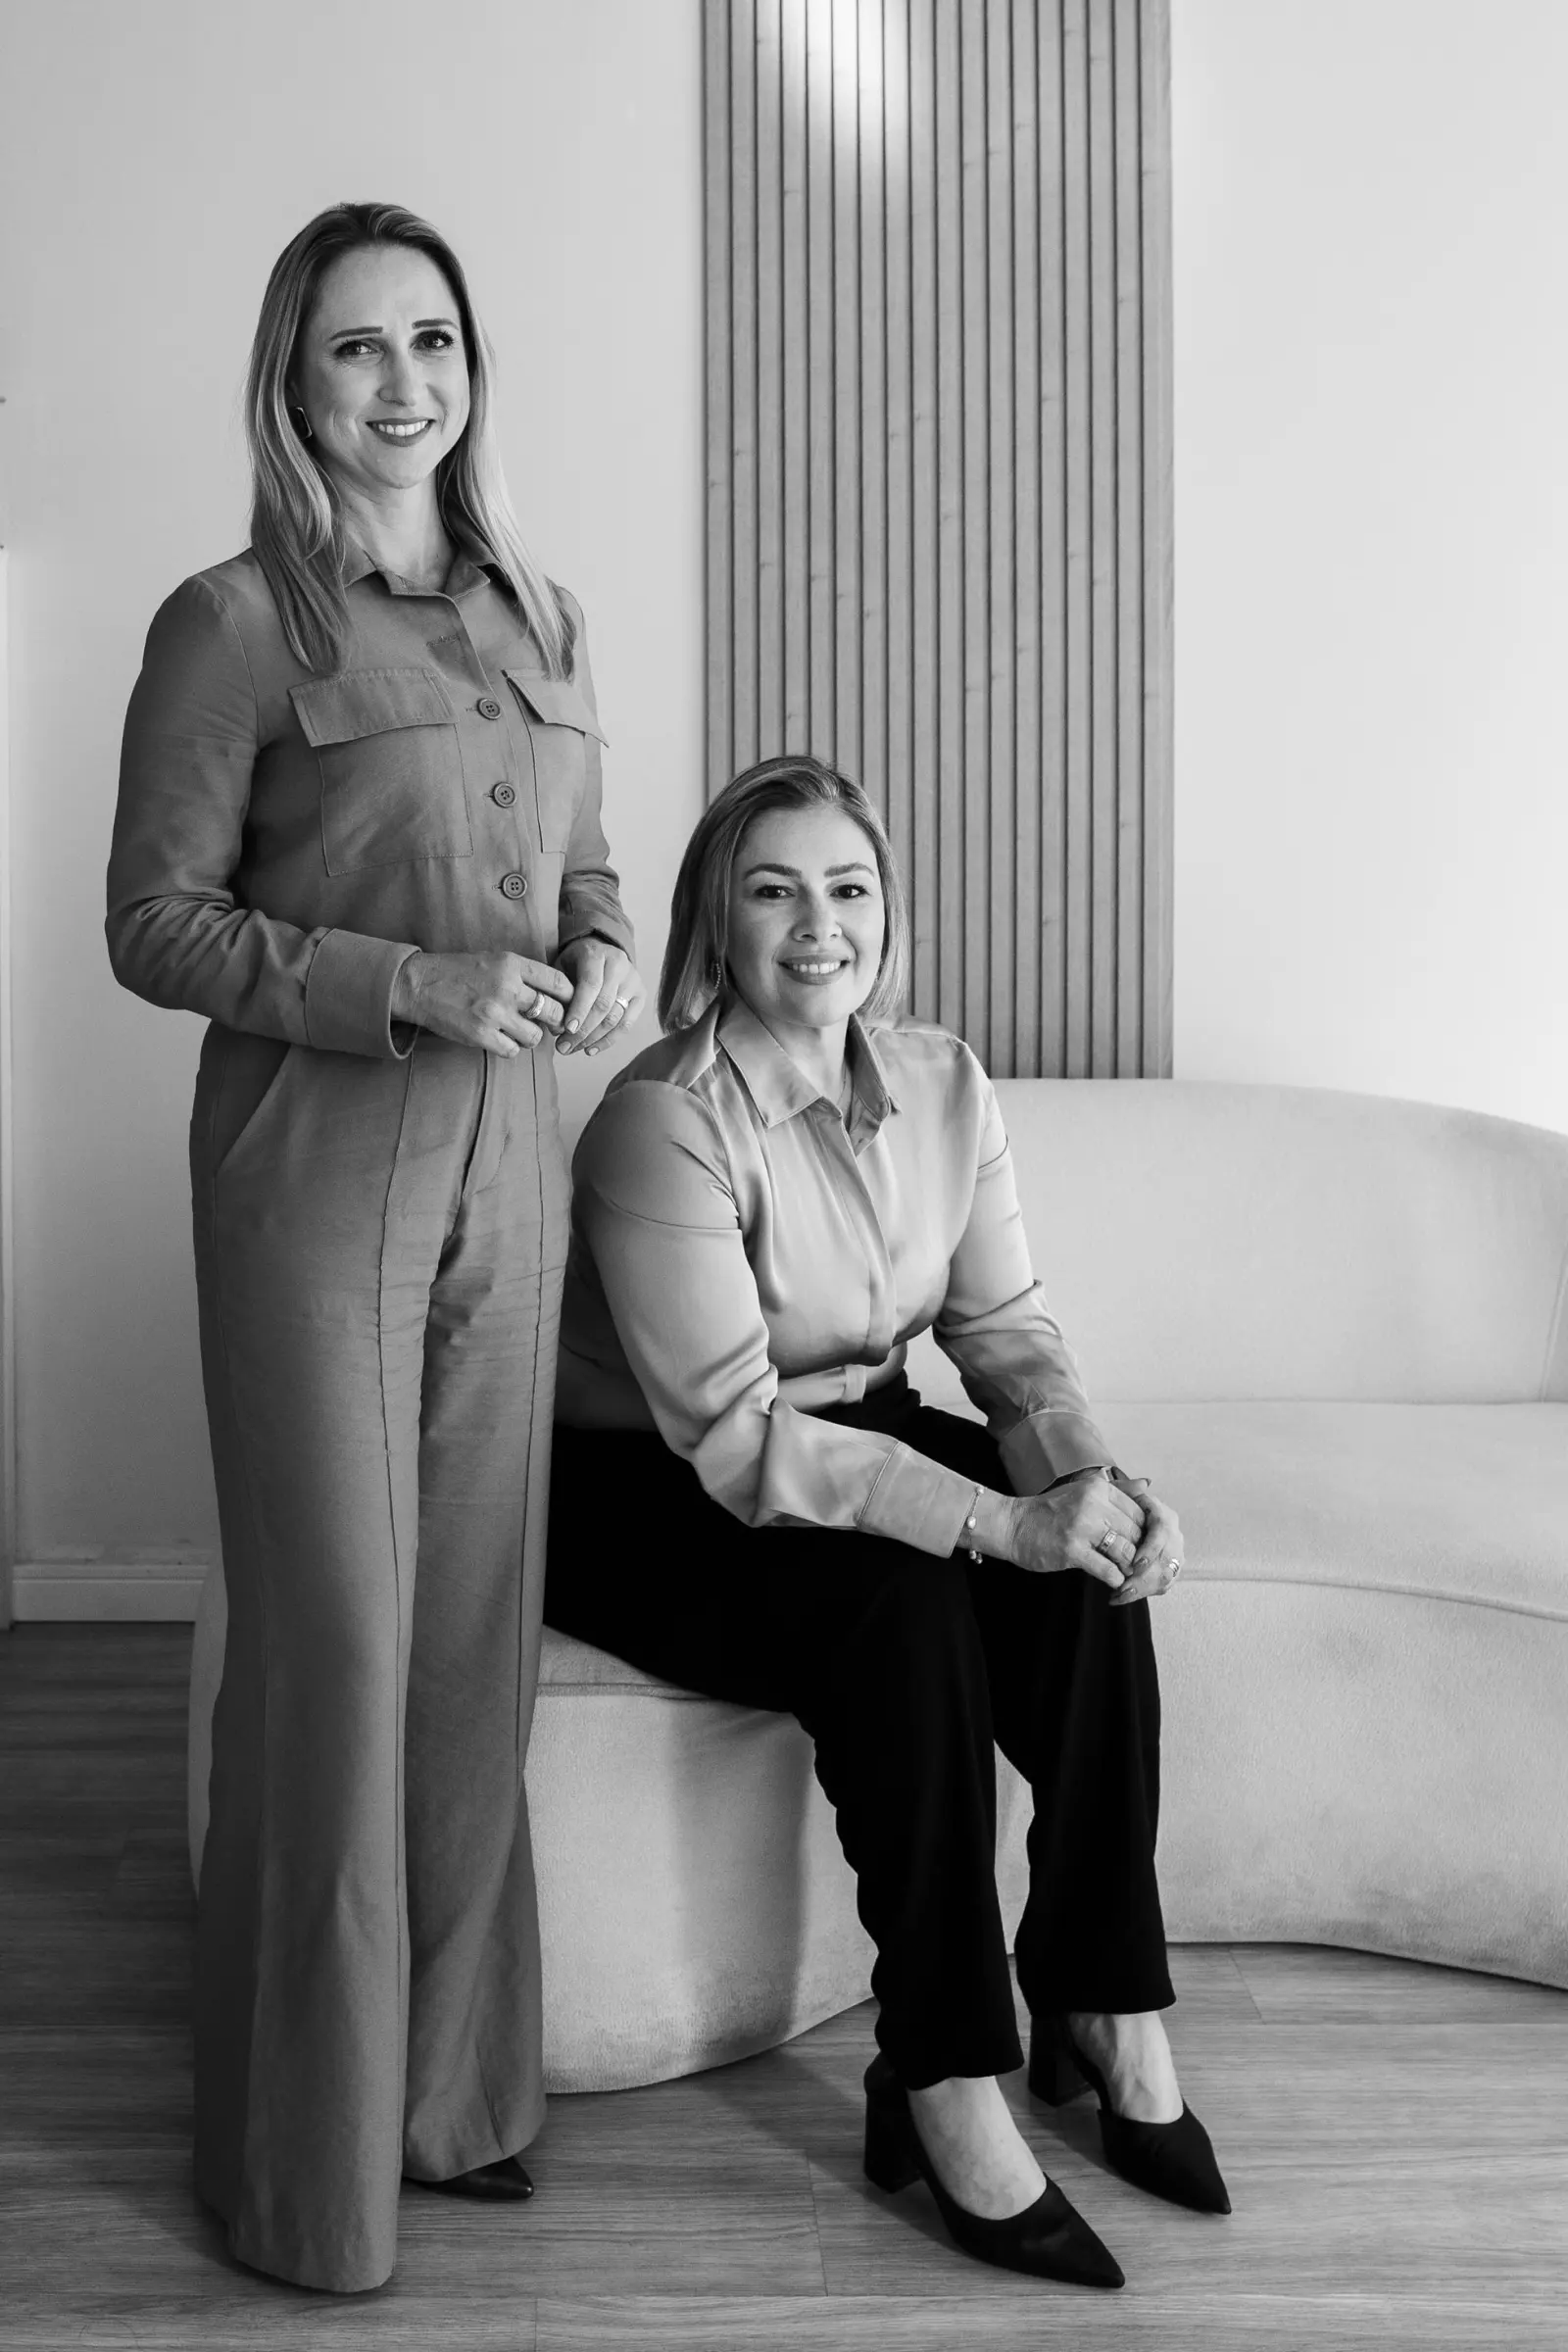
Quem conduz
A CLR Advocacia atua desde 2019 em direito empresarial consultivo, governança, holdings e planejamento patrimonial, com sedes em Porto Alegre e São Paulo e atendimento em todo o país e no exterior. A saída definitiva conversa com o que o escritório já faz no dia a dia: estrutura societária, sucessão e imposto de renda de executivos.
Sócia fundadora e administradora
Mais de 25 anos de experiência, com atuação em Direito Tributário e Digital e ênfase em planejamento patrimonial.
Sócia fundadora
Advogada e administradora, com mais de 25 anos de experiência em governança e compliance. Mestranda em Direito dos Negócios.
Continue por aqui: Declaração de saídaConstituição de holdingsImposto de Renda para executivos
Dúvidas
As respostas aqui são gerais. O seu caso depende do destino, do patrimônio e do calendário da mudança.
Perguntar pelo WhatsAppQuem deixa o Brasil em caráter definitivo deve comunicar a saída à Receita Federal e entregar a Declaração de Saída Definitiva do País, referente ao período em que ainda foi residente no ano da mudança. Ela é entregue no ano seguinte, no prazo da declaração anual.
A Comunicação avisa a Receita de que a saída aconteceu e marca a data a partir da qual a pessoa passa a ser não residente. A regra geral é entregá-la até o último dia de fevereiro do ano seguinte ao da saída. A Declaração apura os rendimentos e o imposto do período de residência. Uma não substitui a outra.
Sim. O caminho depende de quando a saída aconteceu e do que ficou pendente: declarações de anos anteriores, a situação do CPF e a forma como bancos e fontes pagadoras vêm tratando os seus rendimentos. O primeiro passo é levantar esse histórico.
Em regra, sim. O que muda é a forma de tributação desses bens e rendimentos a partir da saída, que passa a ocorrer, em grande parte, na fonte. Por isso a estrutura e a forma de receber precisam ser revistas antes da mudança.
Depende do país de destino. O Brasil tem acordos para evitar a dupla tributação com dezenas de países, como Portugal e Espanha, e não tem acordo com os Estados Unidos. A leitura do acordo aplicável faz parte do estudo de cenários.
Não. O CPF continua ativo, e a mudança de residência, por si só, não obriga a encerrar contas ou aplicações. O que muda é a condição de não residente, que precisa ser informada às instituições para que a tributação seja feita da forma correta.
Pode. As reuniões acontecem online, inclusive para quem já está no exterior, e também presencialmente em Porto Alegre ou em São Paulo, com agendamento.
Antes de definir a data da saída. É essa data que organiza o calendário de todo o resto: comunicações, declarações e decisões sobre empresa, imóveis e investimentos. Quem já saiu também pode procurar, para regularizar.
Depois da conversa inicial e do diagnóstico, o escritório apresenta uma proposta por escrito, conforme o escopo do trabalho. Não divulgamos valores, em respeito às regras da advocacia.
Avaliação reservada
Leva menos de um minuto. A equipe da CLR analisa as informações e retorna pelo WhatsApp informado para agendar a conversa reservada.
A equipe da CLR vai retornar pelo WhatsApp informado, em horário comercial, para agendar a conversa reservada.
Se preferir adiantar, envie o resumo agora:
Enviar resumo pelo WhatsAppJoão Coutinho
Desenvolvedor sênior disponívelSites que viram a chave.
Para quem busca uma apresentação premium com ferramentas inteligentes que potencializam o seu negócio.